Deutschlands industrielle Basis schrumpft, während die Bundesregierung Milliarden verteilt, um Unternehmen überhaupt noch am Standort zu halten. Eine umfassende Report24-Analyse über 26 Jahre zeigt: Die Produktion geht zurück, die realen Maschineninvestitionen brechen ein und mehr als eine halbe Million Industriejobs gingen seit 2019 verloren. Gleichzeitig entstehen neue Großanlagen im Ausland, während deutsche Investitionsprojekte selbst trotz milliardenschweren Förderzusagen scheitern. Die wirtschaftspolitische Bilanz fällt ernüchternd aus.
1,3 Milliarden Euro. So viel wollten Bund und Land dem Stahlkonzern ArcelorMittal für neue Produktionsanlagen in Bremen und Eisenhüttenstadt zur Verfügung stellen. Der Konzern verzichtete und stoppte seine Pläne. In Frankreich investiert ArcelorMittal dagegen rund 1,3 Milliarden Euro in einen neuen Elektroofen, der 2029 in Betrieb gehen soll. Dort gibt es ebenfalls erhebliche staatliche Unterstützung, hinzu kommen ein langfristiger Stromvertrag und günstigere wirtschaftliche Perspektiven für das Projekt. Die deutschen Fördermilliarden blieben ungenutzt. Die geplanten Anlagen werden nicht gebaut.
Der Fall steht für ein größeres Problem. Deutschlands Industrie verliert seit Jahren an Stärke, während die Politik versucht, Standortnachteile mit immer neuen Subventionen auszugleichen. Wie tief die Schwierigkeiten reichen, dokumentiert unsere neue 41-seitige Report24-Studie (hier als PDF herunterladbar), für die Produktions-, Investitions-, Beschäftigungs- und Wertschöpfungsdaten von 2000 bis 2025 ausgewertet und um aktuelle Entwicklungen des Jahres 2026 ergänzt wurden.
Deutschland schrumpft, Polen und Österreich wachsen
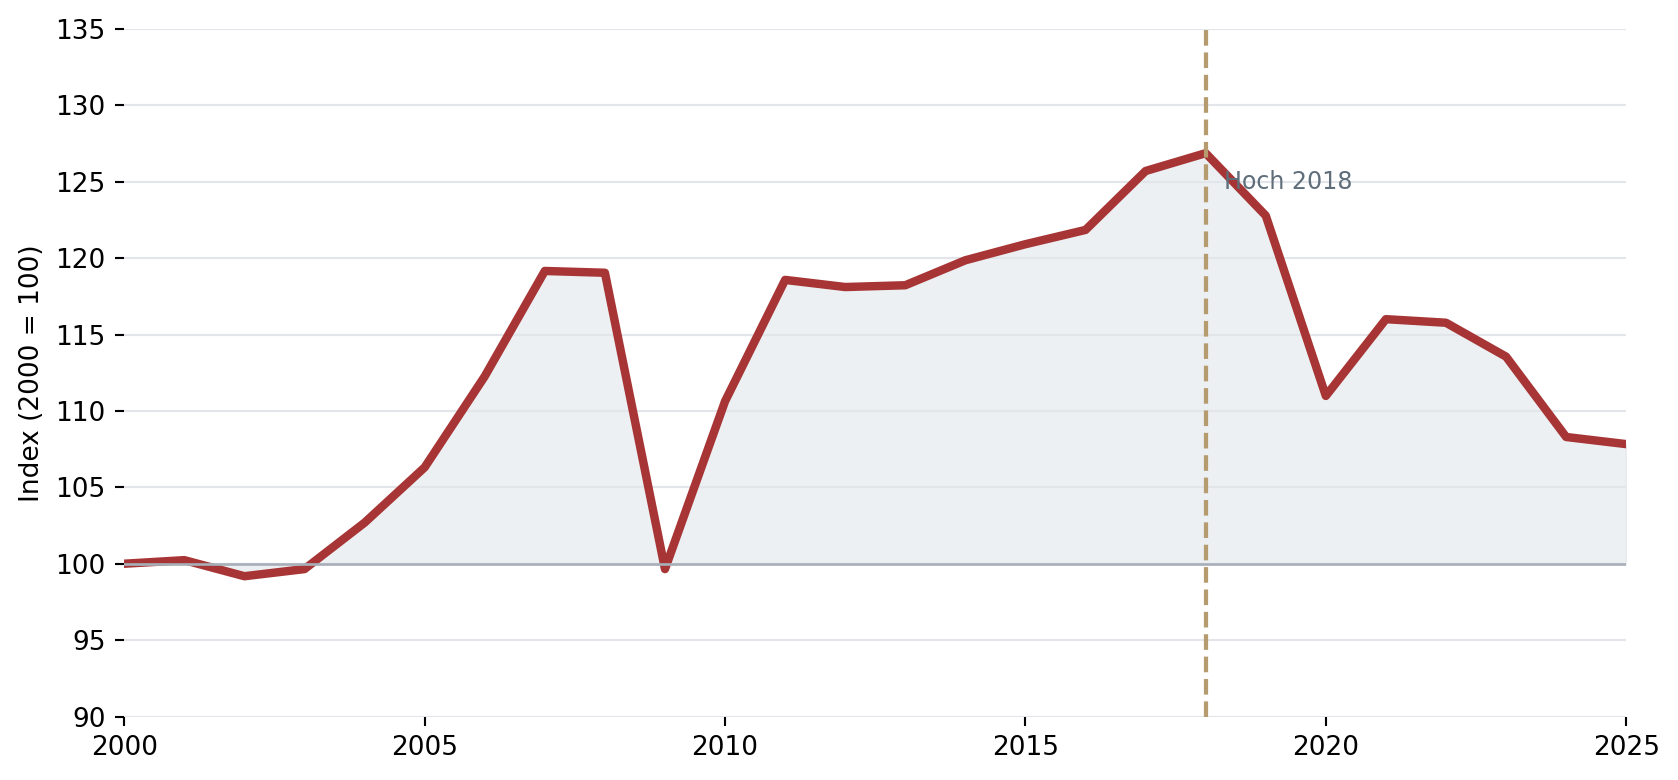
Bis 2018 war die deutsche Industrie auf Wachstumskurs. Seit der Jahrtausendwende hatte die reale Produktion des Verarbeitenden Gewerbes um rund 31 Prozent zugelegt. Doch nach dem Höhepunkt von 2018 ging es bergab. Bereits 2019 schrumpfte die Produktion – noch bevor Corona, Lockdowns und die Energiekrise zusätzliche Belastungen brachten. 2025 lag das Produktionsvolumen rund 14 Prozent unter dem damaligen Höchststand.
Der europäische Vergleich fällt für Deutschland noch unangenehmer aus. Zwischen 2019 und 2025 sank die Produktion der breiter abgegrenzten deutschen Industrie um 12,2 Prozent. Frankreich verlor lediglich 3,8 Prozent, Italien 6,5 Prozent. Österreich legte dagegen um 8,5 Prozent zu, Polen sogar um 27 Prozent. Polen startete zwar von einem niedrigeren industriellen Niveau, doch der Unterschied bleibt gewaltig. Während andere Länder ihre Produktion ausweiten, fällt Deutschland zurück. Eine allgemeine europäische Wirtschaftsschwäche erklärt diese Entwicklung jedenfalls nur unzureichend.
Mehr Geld ausgegeben, real ein Fünftel weniger Maschineninvestitionen
Richtig unangenehm wird es beim Blick auf die Investitionen. 2019 investierte das deutsche Verarbeitende Gewerbe rund 146 Milliarden Euro in Maschinen, Gebäude und andere Anlagegüter. 2025 waren es bereits 159,5 Milliarden Euro. Nominal wurde mehr Geld ausgegeben, preisbereinigt sank das gesamte Investitionsvolumen jedoch um 3,8 Prozent. Bei Maschinen und technischen Ausrüstungen betrug der Rückgang sogar 20,7 Prozent.
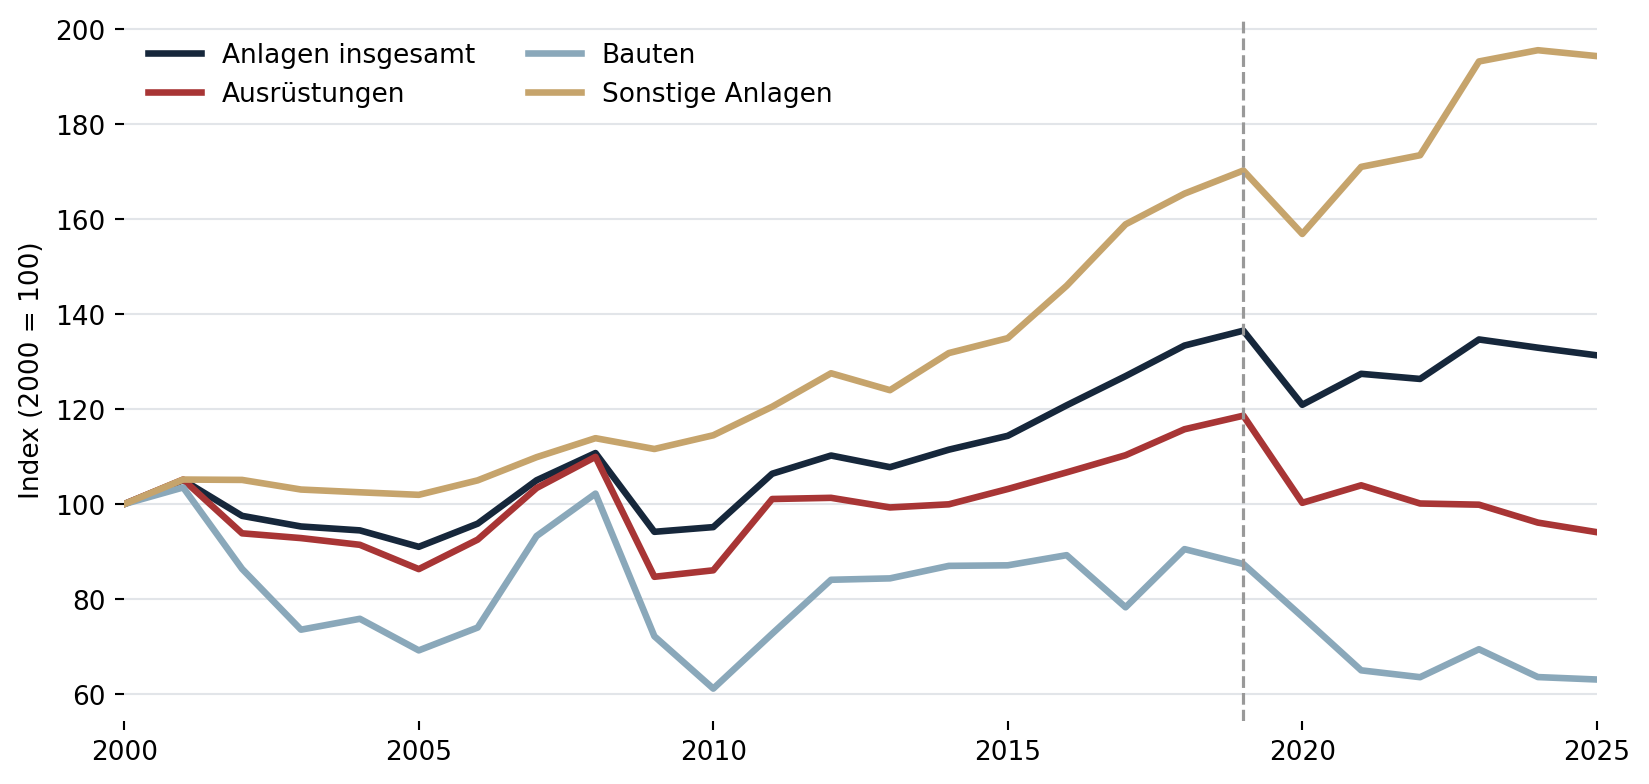
Ausgerechnet die traditionellen deutschen Schlüsselindustrien sparen bei ihrer künftigen Produktionsausrüstung. In der Automobilindustrie brachen die realen Ausrüstungsinvestitionen zwischen 2019 und 2024 um 30,2 Prozent ein. Die Papierindustrie verzeichnete ein Minus von 25,9 Prozent, der Maschinenbau von 12,9 Prozent. Solche Zahlen bedeuten keinen gleich großen Abbau des vorhandenen Maschinenbestands. Doch neue Fertigungslinien, höhere Kapazitäten und moderne Produktionsverfahren entstehen nur dort, wo Unternehmen investieren.
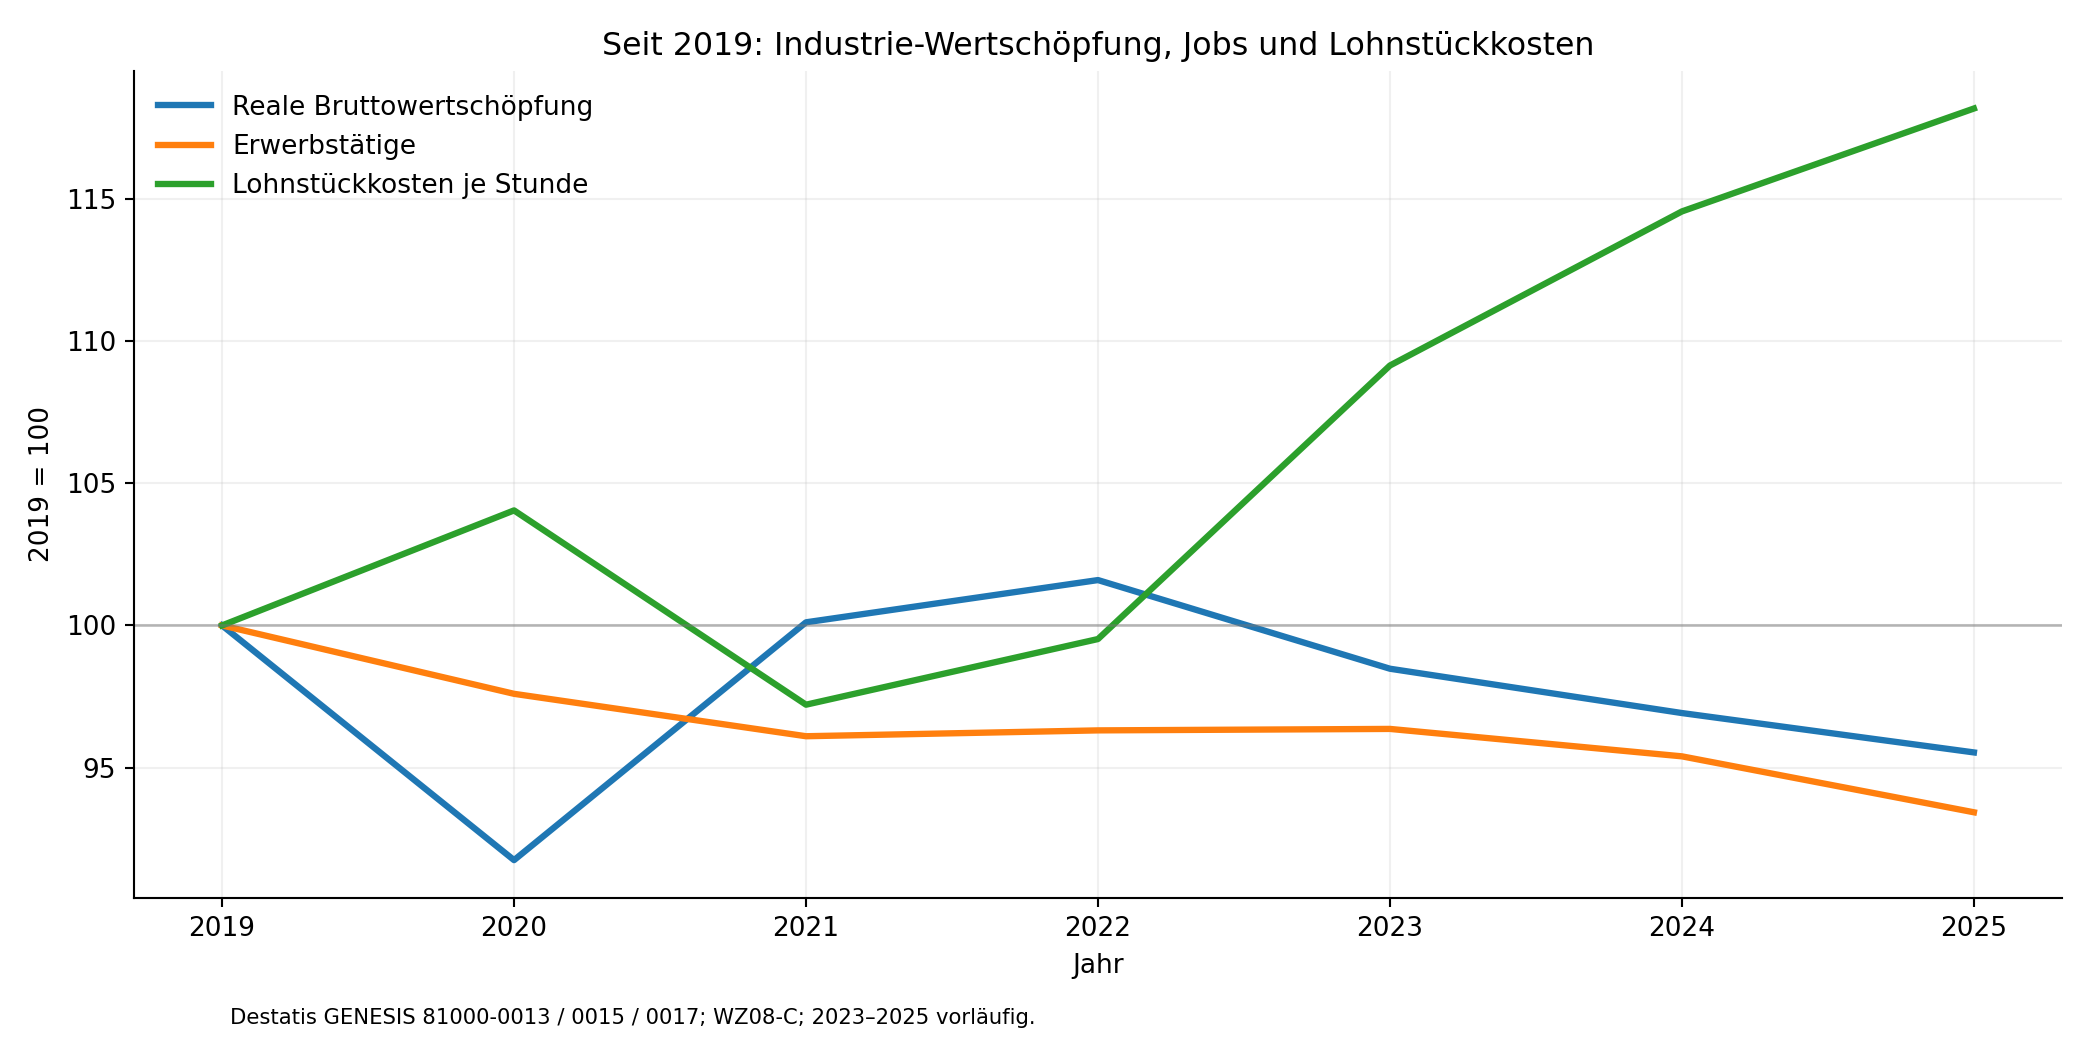
Die Folgen zeigen sich auch bei der Beschäftigung. 2019 waren im Verarbeitenden Gewerbe noch 7,773 Millionen Menschen erwerbstätig, 2025 lediglich 7,262 Millionen. 511.000 weniger innerhalb von sechs Jahren. Das geleistete Arbeitsvolumen sank sogar um 9,5 Prozent. Gleichzeitig stiegen die Lohnstückkosten je Arbeitsstunde seit 2019 um 18,2 Prozent, obwohl die reale Stundenproduktivität weiter zulegte. Die Unternehmen müssen sich im internationalen Wettbewerb also mit einer kleineren industriellen Beschäftigungsbasis und einer ungünstigeren Kostenentwicklung behaupten.
Die Rechnung für Deutschlands Energiepolitik
Ein erheblicher Teil des industriellen Kostendrucks entsteht bei der Energieversorgung. Der Atomausstieg wurde unter Rot-Grün vereinbart, unter Angela Merkel beschleunigt und im April 2023 vollendet. Parallel wurden der Ausbau erneuerbarer Energien, die Stromnetze und die CO2-Bepreisung über mehrere Bundesregierungen hinweg vorangetrieben. Die politischen Ziele waren bekannt. Die wirtschaftlichen Kosten dieser Entscheidungen gehören ebenso auf den Prüfstand.
Allein der weitere Ausbau der deutschen Stromnetze erfordert nach Angaben der Internationalen Energieagentur Investitionen von mehr als 400 Milliarden Euro, die über Netzentgelte finanziert werden müssen. Gleichzeitig lagen die durchschnittlichen Strompreise besonders energieintensiver Industrieunternehmen in der EU 2025 bei mehr als dem Doppelten des amerikanischen Niveaus. Gegenüber China betrug der Aufschlag annähernd 50 Prozent. Für Stahlwerke, Chemiefabriken und andere Grundstoffproduzenten können solche Unterschiede über die Rentabilität ganzer Produktionslinien entscheiden.
Die Folgen treffen vor allem energieintensive Branchen. Zwischen Februar 2022 und März 2026 sank deren Produktion in Deutschland um 15,2 Prozent. In der Glas-, Keramik- und Baustoffindustrie betrug der Rückgang 25 Prozent, in der Papierindustrie 18,5 Prozent und in der Chemieindustrie 18,1 Prozent. Der Wegfall russischer Gaslieferungen verschärfte die Situation ab 2022 massiv. Doch die Standortprobleme reichen weiter zurück. Report24 hatte bereits 2024 unter dem Titel „Deutschlands stiller Exodus: Industrie verbraucht immer weniger Energie“ über die Entwicklung berichtet. Sinkender industrieller Energieverbrauch ist schließlich kein wirtschaftlicher Erfolg, wenn gleichzeitig Produktionsanlagen stillstehen und Wertschöpfung verloren geht.
BASF baut in China aus, ArcelorMittal setzt auf Frankreich
Wie internationale Konzerne auf die unterschiedlichen Standortbedingungen reagieren, zeigen die großen Investitionsentscheidungen. BASF eröffnete im März 2026 im chinesischen Zhanjiang einen neuen Chemieverbund für rund 8,7 Milliarden Euro. Während dort neue Kapazitäten entstehen, werden in Ludwigshafen ältere Anlagen stillgelegt, Kosten gesenkt und andere Produktionsbereiche modernisiert. Der chinesische Standort bedient überwiegend den dortigen Markt und ist daher keine direkte Verlagerung deutscher Produktion. Der Unterschied zwischen dem Ausbau in China und dem Kostendruck in Ludwigshafen ist dennoch aufschlussreich.
Noch deutlicher fällt der Vergleich bei ArcelorMittal aus. Der Stahlkonzern stoppte im Juni 2025 seine deutschen Großprojekte trotz einer zugesagten Förderung von bis zu 1,3 Milliarden Euro. Das Unternehmen verwies auf fehlende Wirtschaftlichkeit, hohe Energiekosten und schwierige Marktbedingungen. Das Bundeswirtschaftsministerium bestätigte am 20. Juni 2025 ausdrücklich, dass keine Fördermittel geflossen waren und kein Geld abgerufen wurde. Die zugesagte Förderung sollte deshalb widerrufen werden. Selbst die Aussicht auf milliardenschwere Staatshilfen reichte also nicht aus, um die deutschen Investitionspläne zu retten.
Im französischen Dünkirchen soll dagegen für rund 1,3 Milliarden Euro ein neuer Elektroofen entstehen. Frankreich unterstützt das Projekt über Energieeffizienzzertifikate mit rund der Hälfte der Kosten. Hinzu kommt ein langfristiger Stromliefervertrag mit EDF. Die Projekte unterscheiden sich technisch, doch der Konzern hat seine Investitionsentscheidung in Frankreich ausdrücklich mit den dortigen wirtschaftlichen Bedingungen und den geplanten europäischen Schutzmaßnahmen für den Stahlmarkt begründet.
Auch Deutschlands Automobilindustrie steht zunehmend unter Druck. Volkswagen meldete für die ersten neun Monate 2026 bei 233,4 Milliarden Euro Umsatz nur 71 Millionen Euro operativen Gewinn. Im Vorjahreszeitraum waren es noch 5,4 Milliarden Euro. Allerdings belasteten Sondereffekte von 8,7 Milliarden Euro das Ergebnis, darunter 6,4 Milliarden Euro Wertminderungen auf den Porsche-Firmenwert. Bereinigt erreichte der Konzern einen operativen Gewinn von 8,8 Milliarden Euro und eine Umsatzrendite von 3,8 Prozent. Der internationale Konkurrenzkampf, schwächere Geschäfte in China und die hohen Umbaukosten treffen einen Industriezweig, der über Jahrzehnte zu Deutschlands wichtigsten Wohlstandsmotoren gehörte. Unsere ausführliche Report24-Analyse der Volkswagen-Finanzen untersucht die damit verbundenen Risiken und den finanziellen Spielraum des Konzerns.
Erst hohe Standortkosten, dann staatliche Stromrabatte
Die Bundesregierung versucht inzwischen, einen Teil der industriellen Energiekosten mit neuen Subventionen (also Steuergeldern, die man den Unternehmen wieder aus der anderen Tasche herauszieht) auszugleichen. Der für 2026 bis 2028 vorgesehene Industriestrompreis ist dafür ein gutes Beispiel. Die politisch beworbenen fünf Cent je Kilowattstunde sind kein allgemeiner Tarif für deutsche Fabriken. Für 2026 beträgt die vorgesehene Entlastung rund 3,75 Cent je Kilowattstunde des förderfähigen Verbrauchs, wobei höchstens die Hälfte des Stromverbrauchs einer Produktionsstätte berücksichtigt wird.
Ein Unternehmen mit 100 Millionen Kilowattstunden Jahresverbrauch könnte damit unter den entsprechenden Voraussetzungen maximal 1,875 Millionen Euro erhalten. Auf den gesamten Verbrauch umgelegt entspricht das einem Preisnachlass von 1,875 Cent je Kilowattstunde. Dazu kommt die Verpflichtung, mindestens die Hälfte der Förderung innerhalb von 48 Monaten für vorgeschriebene Transformationsmaßnahmen einzusetzen. Selbst über einen Teil des entlasteten Geldes können die Unternehmen also nicht frei verfügen.
Der wirtschaftspolitische Widerspruch ist unverkennbar. Die Bundesregierung erkennt hohe Energiekosten als Wettbewerbsnachteil an, versucht jedoch vor allem, ausgewählte Unternehmen nachträglich zu entlasten. Netzkosten, CO2-Bepreisung und zahlreiche regulatorische Vorgaben bleiben bestehen. Die Betriebe müssen sich durch Förderbedingungen arbeiten, während ihre internationalen Konkurrenten häufig unter günstigeren Voraussetzungen produzieren.
Natürlich haben auch die schwache Nachfrage, chinesische Konkurrenz, internationale Handelskonflikte und Managemententscheidungen Anteil an Deutschlands industriellen Problemen. Doch bei Energieinfrastruktur, Genehmigungen, nationalen Abgaben und regulatorischen Anforderungen besitzen die Bundesregierungen erheblichen Einfluss. Statt dauerhaft wettbewerbsfähige Bedingungen sicherzustellen, wächst ein System aus Zuschüssen, Ausnahmen und staatlicher Kostenkompensation. Report24 hat diesen wirtschaftspolitischen Irrsinn bereits früher scharf kritisiert.
Industrielle Großprojekte werden für Jahrzehnte geplant. Fällt die Entscheidung gegen Deutschland, entstehen die neuen Anlagen, Arbeitsplätze und Zulieferbeziehungen anderswo. Zurück bleiben bestehende Fabriken, deren Modernisierung teurer wird, und eine Politik, die den Standort mit immer neuen Förderprogrammen auf Steuerzahlerkosten attraktiv halten möchte. Doch wie sinnvoll ist eine Wirtschaftspolitik, die am Ende nur Geld in eine Tasche schiebt, welches zuvor aus einer anderen Tasche genommen wurde?
Deutschlands Deindustrialisierung: Die Rechnung für 26 Jahre Politik gegen das eigene Land